צאו החוצה: אילו סוגי הלוואות יש חוץ מהבנק
תוכן ממומן על ידי ישראכרט. מהן הסיבות שבגינן אנשים זקוקים לפעמים להלוואה מיידית, אילו סוגי הלוואות קיימים בשוק, ומה ההבדלים העיקריים בין הלוואה חוץ בנקאית מחברת אשראי, קרן השתלמות, הלוואה מעמיתים או ממשפחה? וגם, טיפים ללקיחת הלוואה בצורה מושכלת



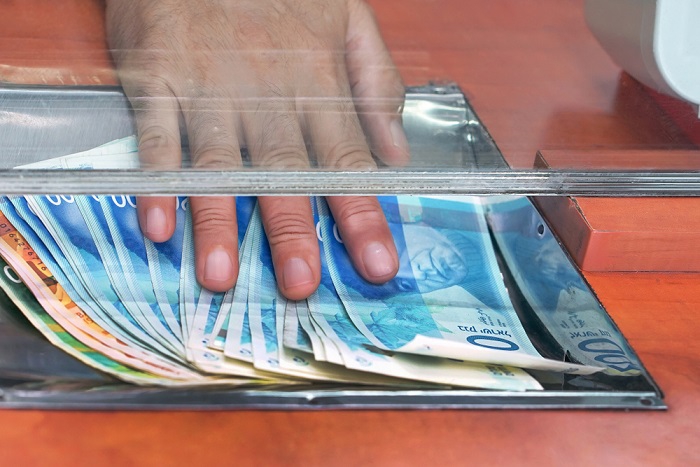
כפי שלמדנו בעקבות התפרצות מגפת הקורונה, לחיים יש נטייה מתמשכת להיות בלתי צפויים ומפתיעים. גם בתחום הכלכלי, יש לא מעט הפתעות; לפעמים מדובר בהפתעות משמחות, כמו סכום כסף שנופל לידינו פתאום ובמקרים אחרים, ישנן גם הפתעות משמחות פחות ואנו עלולים למצוא את עצמנו, ללא התראה מוקדמת, מול בור כלכלי שנתקשה לכסות - כמו למשל דרישה מרשות המיסים להחזר כספים גדול, טיפול לא צפוי לרכב, שיפוץ דחוף למטבח ולהבדיל - שמחות (בת מצווה או חתונה של אחד הילדים, לדוגמא).
זה אפילו לא חייב להיות אירוע יוצא דופן: משפחות רבות בישראל מתנהלות במציאות שבה ההוצאות החודשיות שלהן גבוהות מההכנסות, מצב שיחייב אותן בסופו של דבר להכניס כסף ממקור חיצוני, כדי לא להיקלע לחובות ומינוס עמוק בבנק. אז מה עושים? רוב האנשים שנקלעים למצבים כאלו, שואלים את עצמם קודם כל האם ישנה אפשרות להתמודד עם המצב הכלכלי בעזרת בקשת הלוואה מבן משפחה או חבר קרוב. מאחר שהתשובה ברוב המקרים היא שלילית, הצעד הבא יהיה בחינת סוגי ההלוואות הקיימים בשוק:
הלוואה בנקאית
הלוואה הניתנת לנו בדרך כלל מהבנק אליו אנו משתייכים, בו מתנהל חשבון העובר ושב שלנו. ההלוואות הבנקאיות נחשבות לזולות יחסית מבחינת גובה הריבית, עקב ההיכרות העמוקה וארוכת השנים של הבנק עם היסטוריית האשראי של לקוחותיו ויכולתו "לתפור" לכל לקוח הלוואה לפי מידותיו. עם זאת, יתרון זה למעשה הולך ונעלם בהדרגה לאחר השקת מאגר נתוני אשראי החדש של בנק ישראל ב-2019, שמאפשר לגופים המלווים לקבל מידע מפורט על מבקשי האשראי (בכפוף לדרישות החוק) עד שלוש שנים אחורה.
בנוסף לזאת, בהשוואה להלוואה חוץ בנקאית, חשוב לציין את העובדה שכל הלוואה כזו משפיעה על האובליגו של הלווה, כלומר: על סך ההתחייבות שלו מול הבנק, מה שעלול להשפיע בעתיד על יכולתו של אותו לקוח לקבל אשראי מהבנק. כמו כן, ולמרות שכיום חלק מהבנקים מתחייבים לתת הלוואה מהירה, הלוואה מיידית והלוואה לכל מטרה, הן עדיין נחשבות מסובכות ומתישות יותר לביצוע, בהשוואה להלוואות אחרות, בשל הניירת והבירוקרטיה מסביב.
הלוואה חוץ בנקאית
הלוואה חוץ בנקאית* היא למעשה שם קוד להלוואות משורה ארוכה של גורמים, שהמשותף העיקרי לכולם הוא שהם אינם בנקים. בקבוצה המוסדית של מעניקי הלוואה חוץ בנקאית נכללים חברות כרטיסי האשראי, חברות מימון ישיר ובתי השקעות, וחברות ביטוח המעניקים הלוואות כנגד חסכונות פנסיוניים. עם זאת, הלוואה חוץ בנקאית ניתן לקבל כיום גם מחברות ליסינג, ממקום העבודה, ומפלטפורמות להלוואות חברתיות, תוך מודעות להבדלים ברמת האמינות ובמידת הסיכון. רגע לפני שנוטלים הלוואה חשוב לבחון באחריות רבה פרמטרים כגון: ריביות, הגוף המלווה, ותנאי השירות, כל זאת על מנת לבחור את ההלוואה המתאימה ביותר לצרכינו.
הלוואה חוץ בנקאית, וזה בהחלט יתרון חשוב שלה, לא משפיעה על האובליגו בבנק ולמעשה פותחת ללווה מסגרת אשראי חדשה לחלוטין. בנוסף לכך, הלוואה חוץ בנקאית ניתנת על פי רוב במהירות יחסית ובאופן דיגיטלי, כהלוואה מיידית ו/או כהלוואה לכל מטרה, לרוב ללא ניירת מיותרת וללא שעבודים. ההלוואות הללו מצטיינות גם בתנאים גמישים מבחינת ההחזרים.
בצד החסרונות ניתן היה לציין בעבר הלא רחוק את הריביות הגבוהות יחסית שנלקחו בהלוואה חוץ בנקאית עקב סיכון מוגבר והיעדר היכרות עם הלקוחות, אולם מציאות זו משתנה במהירות לנגד עינינו עקב פתיחת מאגר נתוני אשראי החדש שבבנק ישראל, שכאמור מאפשר לגופי האשראי להכיר את היסטוריית האשראי של כל מבקשי ההלוואות (בכפוף לדרישות בחוק).
הלוואה מקרן השתלמות או מול החיסכון הפנסיוני
תת קבוצה של הקבוצה הגדולה העונה לשם "הלוואה חוץ בנקאית". ההלוואות מול קרן ההשתלמות או מול החסכונות הפנסיוניים (קרן פנסיה, ביטוח מנהלים) ניתנות בדרך כלל בתנאים משופרים, מאחר שבידי הגופים המלווים יש בטוחות מצוינות - החסכונות עצמם. בכל מקרה של אי עמידה בהחזרים, הכסף יילקח מהחיסכון.
הלוואה מעמיתים
תת קבוצה זו של ההלוואות החוץ בנקאיות נחלקת לשתי קבוצות: הלוואות מאנשים שאנחנו מכירים והלוואות מפלטפורמות להלוואות חברתיות. בקבוצה הראשונה אנחנו מתייחסים להלוואה מבני משפחה או חברים, שנלקחת בתנאים שנקבעו בינינו ומוחזרת בתנאים נוחים, אם מוחזרת בכלל. עם זאת, כדאי להיזהר ממתן או לקיחת הלוואות מבני משפחה או מחברים קרובים ללא תיעוד כתוב ותנאי החזר. במקרים רבים, זו דלת גדולה לסכסוכים ממושכים וכואבים במיוחד.
בהלוואה חברתית, לעומת זאת, אנחנו מתייחסים לעסקה בין גורם פרטי שזקוק לכסף לבין גורם פרטי אחר שיכול להלוות לו את הסכום הדרוש בתנאים שקבע מראש. העסקה מתבצעת בדרך כלל בפלטפורמה אינטרנטית (אתר או אפליקציה), שמנוהלת על ידי גוף שגובה עמלה על שירותיו. הסיכון בהלוואות חברתיות מתמצה בשתי שאלות: 1. האם הלווים יצליחו להחזיר את הכסף? האם הגוף הפיננסי המתווך מספיק יציב כדי לא לקרוס? גוף זה, המכונה מנפיק החוב, מופקד על גביית החובות והחזרי ההלוואות, כך שנפילה שלו היא תרחיש אימה בעיקר למלווים אך גם ללווים.
הלוואה חוץ בנקאית: טיפים לבחירה נכונה
החלטתם לקחת הלוואה? אל תעשו זאת כלאחר יד. לקיחת הלוואה היא תמיד פעולה שכרוכה במספר רב של החלטות וצעדים מושכלים, שאמורים למנוע המשך הסתבכות כלכלית. הרי מטרתכם אינה רק לכסות את הבור עכשיו, אלא גם לשפר את מצבכם הכלכלי בעתיד. כדי לעשות זאת ריכזנו כאן שורה של טיפים ללקיחת הלוואה חוץ בנקאית:
- נהלו את מאזן ההכנסות-הוצאות שלכם: אם תמשיכו להוציא יותר מאשר אתם מכניסים כיחידים או משפחה, תגיעו עד מהרה שוב לרגע הלא נעים שבו תיאלצו לקחת עוד הלוואה. למה להגיע לזה? נסו להימנע מראש ולהפחית הוצאות, ואם אפשר - להעלות הכנסות.
- בחרו בגוף מלווה גדול: גופים מלווים קטנים ולא יציבים יתקשו בדרך כלל להעניק לכם שירות לקוחות ראוי, או אפילו להבטיח את כספי ההלוואה. לכן, במקרה זה עדיף לא להסתכן ולבחור בגוף גדול, מנוסה ויציב.
- השוו בין הצעות: שוק האשראי הישראלי הוא כיום שוק תחרותי, עם מגוון רחב של גופים מלווים ומגוון רחב עוד יותר של הלוואות. אל תתפתו להצעה הראשונה, אפילו אם הפקיד מהבנק שלכם מתקשר אליכם ומציע. אל תחתמו לגוף הראשון ששלח לכם סמס, גם לא לשני אם אפשר, אלא השוו בין ההצעות השונות, בדקו מה גובה הריבית ומה מדיניות ההחזרים - ורק אחר כך קבלו החלטה מושכלת.
- ריבית קבועה או משתנה? אחת ההחלטות הקריטיות כיום בלקיחת הלוואות. אם תחליטו לקחת הלוואה בריבית קבועה ולא צמודה, תקבלו ודאות בנוגע לגובה התשלומים העתידיים, אך תשלמו על ודאות זו בריבית גבוהה יותר. אם תחליטו לשלם ריבית משתנה, למשל ריבית הצמודה לריבית הפריים, תקבלו ריבית נמוכה למדי עקב הריבית הנמוכה במשק, אך לא מובטחת ועם סיכון התייקרות בשנים הקרובות. איך מחליטים? מנסים להעריך, לבד או באמצעות אנשי מקצוע, מה יקרה במשק הישראלי ובכלכלת עולם בשנים הקרובות.
- איך מחזירים? אופן החזר ההלוואה חשוב מאוד בהלוואות בכלל ובהלוואה חוץ בנקאית בפרט. ההחזר הנפוץ ביותר הוא החזר חודשי, לפי מספר חודשים שנקבע מראש. בדרך כלל, מדובר כאן בהחזרים לפי לוח הסילוקין שפיצר, שבו אנחנו משלמים בתחילת ההלוואה בעיקר את הריבית ופחות את הקרן, כשיחס תשלום זה מתהפך בהדרגה ככל שמתקדמים עם השנים וההחזרים.
עם זאת, החזרי ההלוואות יכולים להתבצע גם בשיטות אחרות בהן אנחנו מחזירים את רוב או כל ההלוואה בתשלום אחד בסיום תקופת ההלוואה. בהלוואת "גרייס" למשל, אנחנו מקבלים את ההלוואה, אך מתחילים לשלם עליה בהחזרים חודשיים רק לאחר "תקופת חסד" שנקבעה מראש. דוגמא נוספת היא הלוואת בלון, בה אנחנו מקבלים את ההלוואה אך מחזירים אותה בתשלום אחד בסיום התקופה, או הלוואת בלון חלקית שבה נשלם מדי חודש את תשלומי הריבית בלבד על ההלוואה ונחזיר את כל הקרן בסיום.
לסיום, חשוב שתזכרו אף פעם לא להתבייש להתמקח - מאחר ששוק ההלוואות תחרותי, הכוח הצרכני מצוי בידיכם. בבואכם לבקש הלוואה חוץ בנקאית, אל תתביישו להבהיר לגוף המלווה מה בדיוק אתם רוצים ואם יש צורך אז גם להתמקח על התנאים שתקבלו. אם יש לכם דירוג אשראי טוב, אולי תופתעו לגלות שאתם לקוח מבוקש עוד יותר, אז נצלו זאת לטובתכם והשיגו תנאי הלוואה טובים יותר.
*בכפוף לאישור החברה ותנאיה. המלווה ישראכרט מימון בע"מ. אי עמידה בפירעון ההלוואה או האשראי עלול לגרור חיוב בריבית פיגורים והליכי הוצאה לפועל.
**הפרסום איננו מהווה הצעה ו/או התחייבות למתן הלוואה/אשראי.
***מידע כללי בלבד. אין לראות באמור משום המלצה ו/או ייעוץ מכל סוג שהוא.