ייעוץ פיננסי לעסק קטן חמש החלטות שכדאי לקבל לפני שמגדילים את ההוצאות
בעל עסק יכול לדעת בדיוק כמה מכר החודש, ועדיין לא לדעת אם כדאי לו להעסיק עובד נוסף, לרכוש ציוד או להגדיל את תקציב הפרסום. ההחלטות האלה מחייבות יותר מתחושת בטן: צריך להבין מה נשאר מההכנסות, מתי הכסף נכנס לחשבון ואילו התחייבויות כבר קיימות.



i-Link
לכן, ייעוץ פיננסי לעסק קטן אינו חייב להתחיל במצב חירום. הוא יכול להתחיל דווקא לפני החלטה עסקית חשובה, כשהמטרה היא לצמצם טעויות ולבנות תוכנית המתאימה ליכולת הכלכלית של העסק.
1. לבדוק מה באמת מרוויחים מכל שירות או מוצר
מחזור מכירות אינו מדד לרווחיות. לפני שמרחיבים פעילות, כדאי לחשב את העלות הישירה של המוצר או השירות, ובהמשך להביא בחשבון גם הוצאות קבועות כגון שכירות, שכר, ביטוח ומערכות תוכנה. מוצר שנמכר היטב אינו בהכרח המוצר שתורם הכי הרבה לרווח.
ניתוח לפי תחומי פעילות עשוי לגלות ששירות מסוים דורש שעות רבות או הוצאות שלא הובאו בחשבון. על בסיס הנתונים אפשר לבחון מחדש תמחור, תהליכי עבודה או הרכב שירותים, בלי להניח שהגדלת המכירות לבדה תפתור את הבעיה.
2. להפריד בין רווח חשבונאי לכסף זמין
כאשר לקוח משלם בתנאי אשראי, הכנסה עשויה להירשם לפני שהכסף התקבל. במקביל, הוצאות כמו משכורות ותשלומים לספקים ממשיכות לרדת מהחשבון. לכן גם עסק שמציג רווח עלול להתמודד עם פער תזרימי.
תחזית תזרים פשוטה מציגה, לפי שבועות או חודשים, את התקבולים הצפויים, התשלומים הידועים ואת יתרת המזומנים החזויה. היא אינה מבטיחה שהכול יתרחש בדיוק לפי התכנון, אבל מאפשרת לזהות מראש חודשים שעלולים להיות צפופים ולהיערך אליהם.
3. להחליט על השקעה לפי יכולת ההחזר
רכישת מכונה, פתיחת סניף או הרחבת צוות עשויות ליצור הזדמנות לצמיחה, אך גם הוצאה קבועה חדשה. לפני ההחלטה כדאי לבנות תרחיש בסיס ותרחיש שמרני: מה יקרה אם המכירות יגדלו לאט מהצפוי? האם עדיין אפשר יהיה לשלם התחייבויות בזמן?
במקרה שנדרש מימון, יש להשוות לא רק ריביות אלא גם עמלות, תקופת החזר, ביטחונות וההשפעה על התזרים. הלוואה אינה הכנסה, והחזריה חייבים להשתלב בתכנון. לעיתים נכון לשנות את היקף ההשקעה או את לוח הזמנים במקום להגדיל חוב.
4. לבנות תקציב שמאפשר בקרה אמיתית
תקציב מועיל אינו רשימת משאלות. הוא כולל תחזית הכנסות, גבולות להוצאות ותוכנית מעקב. אחת לחודש אפשר להשוות בין הביצוע לתכנון, לברר מדוע נוצרו פערים ולבדוק האם מדובר בשינוי זמני או במגמה.
למשל, עלייה בהוצאות פרסום אינה בעייתית בהכרח, אם היא מלווה בתרומה כלכלית מתאימה. מנגד, הוצאות שמטפסות לאורך זמן ללא שיפור בתוצאות מצדיקות בחינה. כך התקציב הופך לכלי לקבלת החלטות ולא רק למסמך שמכינים בתחילת השנה.
5. לדעת מתי לבקש ליווי מקצועי
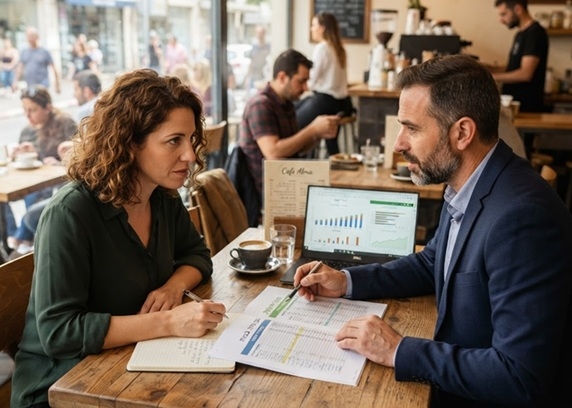
יש עסקים שמנהלים מעקב עצמאי יעיל, אך כאשר הנתונים אינם ברורים או מתוכננת התחייבות משמעותית, כדאי להיעזר באיש מקצוע. תהליך של ייעוץ פיננסי לעסק קטן עשוי לשלב בחינת דוחות כספיים, ניתוח תזרים, בדיקת רווחיות ותכנון אשראי בהתאם לצורכי העסק.
רואה חשבון שמכיר גם את עולם המימון יכול לסייע בהבנת הקשר בין הדוחות לבין החלטות ניהוליות. זה אינו תחליף להחלטות של בעל העסק, אלא בסיס מסודר יותר לקבלתן.
ומה לגבי הלוואות בערבות המדינה?
לעסקים הזקוקים למימון קיימת בישראל גם הקרן להלוואות בערבות המדינה. הזכאות, תנאי האשראי והאישור בפועל נקבעים לפי המסלול והגופים המממנים; אין אישור אוטומטי. לפני שמגישים בקשה חשוב לבדוק אם המימון תואם צורך עסקי מוגדר ויכולת החזר סבירה.
רייך פיננסים, בהנהלת רואה החשבון אייל רייך, מציעה שירותי ליווי פיננסי וגיוס אשראי לעסקים. לפי פרסומי המשרד, הליווי בגיוס הלוואות מוצע בתשלום על בסיס הצלחה וללא דמי פתיחת תיק מצד המשרד, בכפוף להסכם ההתקשרות. אין להסיק מכך שכל שירותי הייעוץ ניתנים באותו מודל.
לפני ההחלטה הבאה: שלוש שאלות שימושיות
האם אני יודע מהי העלות הכוללת של ההחלטה? האם צפוי להישאר מספיק כסף לתשלומים השוטפים? ומה אעשה אם ההכנסות יהיו נמוכות מהתחזית? תשובות מבוססות לשלוש השאלות האלה יכולות למנוע החלטה חפוזה.
רוצים לבחון את הנתונים הפיננסיים של העסק לפני צעד משמעותי? ניתן לפנות לרייך פיננסים ולברר איזה סוג ליווי מתאים לצורך. המידע כאן כללי ואינו תחליף לייעוץ פרטני או התחייבות לתוצאה.
פרטי יצירת קשר – רייך פיננסים
שם העסק: רייך פיננסים – משרד רואה החשבון אייל רייך
כתובת: נחלת יצחק 8, קומה 3, תל אביב
טלפון: 03-7427336
אתר: https://reich-cpa.com/